Un compte mobile money plein, c’est un problème un peu absurde. Le client est prêt à payer, l’argent existe, mais la transaction peut échouer parce qu’il n’y a plus de place pour l’accueillir. Pour qui a déjà dû faire un retrait uniquement afin de pouvoir recevoir un paiement, l’ancien plafond de 2 millions de FCFA pouvait vite devenir très contraignant.
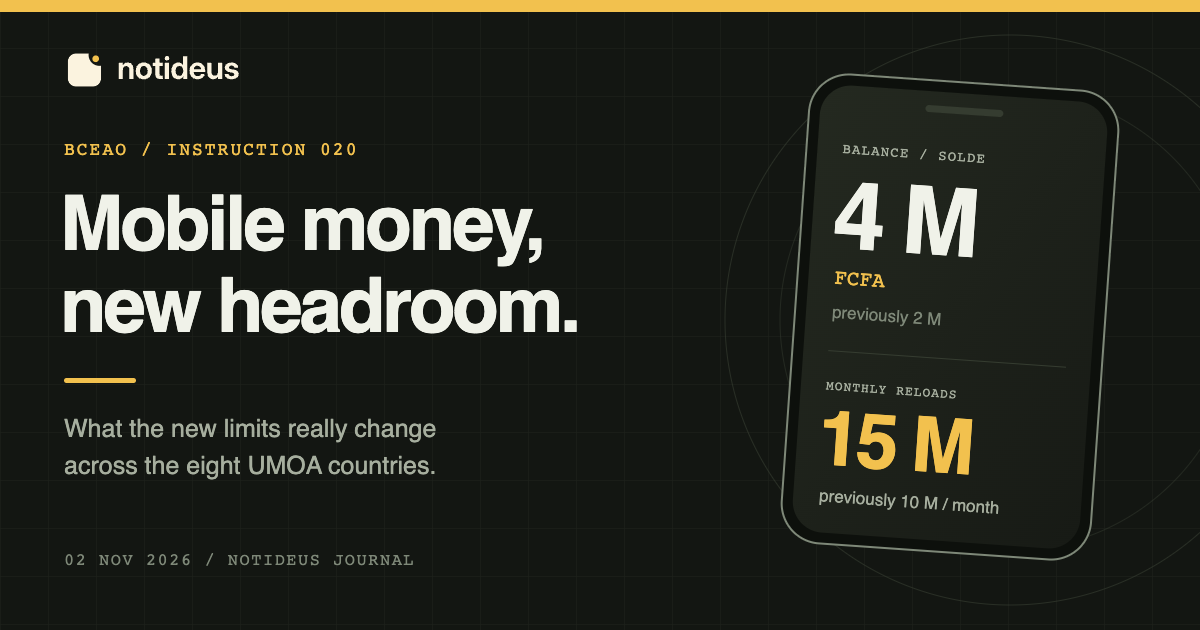
Depuis le 2 novembre 2026, les utilisateurs ont davantage de marge. Le plafond standard des avoirs d’un client identifié en monnaie électronique passe à 4 millions de FCFA, contre 2 millions auparavant. Le cumul des rechargements mensuels peut désormais atteindre 15 millions de FCFA, contre 10 millions.
Jusque-là, c’est exact. La version courte qui circule sur les réseaux — « vous pouvez maintenant recevoir 15 millions chaque mois » — va cependant un peu trop vite. Le texte est plus précis, et les précisions comptent.
Ce qui change, concrètement
La réforme vient de l’Instruction n° 020 du 8 octobre 2026 de la Banque Centrale des États de l’Afrique de l’Ouest (BCEAO). Elle modifie le cadre de 2015 applicable aux émetteurs de monnaie électronique et remplace ses articles 31 et 34.
| Ce qui est plafonné | Avant le 2 novembre | Depuis le 2 novembre | Évolution |
|---|---|---|---|
| Avoirs totaux d’un client identifié auprès d’un même émetteur | 2 millions FCFA | 4 millions FCFA | +100 % |
| Rechargements cumulés d’un client sur un mois auprès d’un même émetteur | 10 millions FCFA | 15 millions FCFA | +50 % |
| Part minimale de la contrepartie conservée en dépôts à vue | 75 % | 65 % | −10 points de pourcentage |
Les deux premières lignes touchent directement les clients. La troisième concerne la plomberie du service ; nous y reviendrons.
Dans la première ligne, deux mots méritent d’être soulignés : identifié et auprès d’un même émetteur. Il ne s’agit pas d’une nouvelle enveloppe de 4 millions pour chaque numéro de téléphone, carte SIM ou application.
Lorsqu’un même client détient plusieurs instruments de monnaie électronique émis par le même établissement, les soldes sont cumulés. Un portefeuille de 2,5 millions et un autre de 1,5 million chez ce même émetteur atteignent déjà le plafond de 4 millions. Un compte ouvert auprès d’un émetteur réellement différent relève, lui, d’un calcul séparé.
La distinction est facile à perdre de vue lorsque les mots « compte », « numéro » et « opérateur » deviennent interchangeables dans la conversation.
Non, 15 millions n’est pas le plafond d’un seul transfert
Le deuxième chiffre porte sur les rechargements cumulés au cours d’un mois. Ce n’est ni le montant maximal d’un transfert unique ni, à proprement parler, un plafond universel applicable à toutes les formes d’entrées d’argent.
L’Instruction de 2015 décrit le chargement et le rechargement contre remise de monnaie fiduciaire ou scripturale. Le nouveau texte conserve ce vocabulaire précis. Il ne dit pas que les transferts entre particuliers, paiements marchands, salaires et dépôts en espèces entrent désormais tous dans un même sac « encaissements ».
Ce n’est pas une querelle de mots. Cela change la question à poser à son prestataire. Plutôt que « Est-ce que je peux recevoir 15 millions ? », mieux vaut demander :
- Quelles opérations sont comptabilisées comme des rechargements sur mon compte ?
- Quels plafonds par opération et par jour subsistent ?
- Comment agrégez-vous plusieurs portefeuilles détenus chez le même émetteur ?
- Le nouveau plafond est-il déjà appliqué à mon profil et sur mon canal ?
La BCEAO fixe la limite réglementaire extérieure. Les opérateurs peuvent conserver leurs propres plafonds de transaction, conditions contractuelles, contrôles de risque et règles produits. Les messages d’erreur d’une application ou une ancienne FAQ peuvent aussi mettre un peu de temps à refléter la nouvelle réglementation.
Ce que cela change au quotidien
Pour un ménage, le relèvement du solde signifie surtout moins de retraits forcés. L’argent destiné au loyer, à la scolarité, à une cérémonie familiale ou à un gros achat peut rester plus longtemps dans le portefeuille sans buter sur l’ancien mur des 2 millions.
Pour un indépendant ou un petit commerçant, l’effet peut être très concret. Un paiement client plus important n’impose plus automatiquement de fractionner la transaction ou de passer retirer de l’argent avant de pouvoir l’accepter. Plusieurs encaissements rapprochés laissent davantage de liberté sur le moment du retrait.
La hausse des rechargements mensuels est moins spectaculaire en pourcentage — 50 % contre 100 % — mais tout aussi utile pour les activités qui convertissent régulièrement des espèces en monnaie électronique. Quinze millions répartis sur un mois ne signifient pas quinze millions conservés en même temps : les plafonds de solde et de rechargement restent deux calculs distincts.
Il existe aussi une exception importante pour les professionnels. Les plafonds ne s’appliquent ni aux distributeurs ni aux accepteurs de monnaie électronique lorsqu’ils agissent dans le cadre de leur activité professionnelle. Un accepteur est, en substance, un fournisseur de biens ou de services qui accepte la monnaie électronique comme moyen de paiement.
Cela ne transforme pas pour autant le compte personnel de n’importe quel commerçant en compte illimité. Le texte vise le rôle professionnel défini par le cadre réglementaire. Une entreprise qui traite des volumes significatifs a tout intérêt à utiliser le contrat marchand ou de distribution adapté, à séparer clairement ses flux personnels et professionnels et à formaliser cette relation avec son prestataire.
Dépasser les plafonds reste possible, sur autorisation
Les nouveaux plafonds sont des plafonds standards, pas un mur absolu. Un émetteur peut demander à la BCEAO une autorisation préalable de dépassement.
Sa demande doit préciser les motifs de la dérogation, sa durée, le montant concerné et les mesures de contrôle renforcées mises en place : suivi des opérations, gestion des risques et surveillance renforcée. La Banque Centrale peut assortir son autorisation de conditions, en limiter la durée ou la retirer lorsque les conditions qui la justifiaient ne sont plus réunies.
Autrement dit, la procédure appartient à l’émetteur ; elle ne se résume pas à un bouton « augmenter mon plafond » dans l’application. Une entreprise dont les besoins dépassent régulièrement les seuils standards devrait en parler à son prestataire bien avant l’arrivée d’un gros paiement.
Le changement plus discret : la protection de la contrepartie
L’Instruction modifie également les règles de placement des fonds qui représentent la contrepartie de la monnaie électronique en circulation.
Ces actifs peuvent prendre la forme de dépôts à vue ou à terme auprès de banques ou d’institutions de microfinance, ainsi que de certains titres de créance émis ou garantis par des administrations publiques, des institutions financières régionales ou des entreprises cotées à la Bourse régionale des valeurs mobilières. Au moins 65 % de l’encours de monnaie électronique doit désormais rester en dépôts à vue, à tout moment. Le minimum précédent était de 75 %.
L’intention est lisible : une part suffisante de la contrepartie doit rester immédiatement disponible pour répondre aux demandes de remboursement des clients, tandis que les émetteurs gagnent un peu de latitude pour placer le reste. Les titres sont retenus pour la valeur la plus faible entre leur prix d’acquisition et leur valeur de marché, une règle prudente qui évite d’embellir les montants lorsque les cours évoluent.
Il ne s’agit ni d’un taux d’intérêt destiné aux clients ni d’une promesse de rendement. C’est une règle de liquidité et de gestion des risques derrière le portefeuille.
Pourquoi maintenant ?
Le mobile money n’est plus un canal secondaire réservé aux petits transferts. Selon les chiffres de la BCEAO rapportés par EcoMatin, les transactions de monnaie électronique dans l’UMOA ont atteint 219 151 milliards de FCFA en 2025, répartis sur 16,37 milliards d’opérations. La Côte d’Ivoire en représente 71 307 milliards de FCFA, soit 32,5 % de la valeur régionale.
Le même décompte recense 284,8 millions de comptes de monnaie électronique ouverts à la fin de 2025, dont 92,7 millions actifs. Il s’agit de comptes et non de personnes uniques — autre détail d’agrégation à garder en tête — mais l’ordre de grandeur est sans ambiguïté.
Un plafond conçu en 2015 devait forcément rencontrer une autre réalité lorsque les portefeuilles sont devenus des outils quotidiens de commerce, de paiement des salaires et d’encaissement pour les entreprises.
La Côte d’Ivoire, oui — mais pas seulement
Il s’agit d’une réforme à l’échelle de l’UMOA, pas d’une offre réservée à la Côte d’Ivoire. Elle s’applique aux huit États membres : Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal et Togo.
Elle ne s’étend pas automatiquement à toute l’Afrique de l’Ouest. Le Ghana, le Nigeria, le Liberia ou la Guinée, par exemple, ont leurs propres régulateurs et leurs propres règles. « L’Afrique de l’Ouest double les plafonds du mobile money » serait donc trop large ; « les huit pays de l’UMOA » est la formulation exacte.
Plus de marge ne veut pas dire moins de prudence
Un portefeuille qui peut contenir deux fois plus expose aussi deux fois plus en cas de téléphone perdu, de code PIN compromis, de fraude à la carte SIM ou de simple moment d’inattention. Les réflexes essentiels restent les mêmes : protéger son code, vérifier le destinataire et le montant avant de confirmer, utiliser l’application ou le code USSD officiel et se méfier des appels de prétendus agents du service client.
Il est également utile de rappeler que l’article 5 du cadre de 2015, inchangé, interdit aux émetteurs de rémunérer les fonds reçus en contrepartie de la monnaie électronique. Un plafond plus élevé apporte de la souplesse ; il ne transforme pas le portefeuille en compte d’épargne rémunéré.
Cette réforme n’est donc ni une révolution ni une simple note de bas de page. Elle retire une contrainte devenue gênante pour des usages bien réels, tout en conservant les exigences d’identification, de surveillance et de liquidité. Pour beaucoup d’utilisateurs, son effet sera heureusement discret : un paiement qui aurait été refusé passera simplement.
Et pour ceux qui déplacent des montants importants, c’est le bon moment pour lire les conditions actualisées de leur prestataire plutôt que de s’arrêter à une capture d’écran avec deux gros chiffres.